 Koszty
Ile kosztuje domek modułowy w 2026 roku? Rozkład kosztów
Cena za metr, z czego składa się koszt modułu i co dochodzi poza cennikiem: fundament, transport, przyłącza. Realny budżet dla domku 35 m².
Kredyt na domek modułowy lub tiny house: kiedy hipoteka, kiedy kredyt gotówkowy, jaki wkład własny i co bank sprawdza przy domku na fundamencie i na kołach.
W skrócie
Kredyt na domek modułowy zaczyna się od pytania, które zaskakuje wielu kupujących: na czym domek stoi i do czego służy. O sposobie finansowania nie decyduje cena, tylko posadowienie i przeznaczenie. Domek na fundamencie, domek rekreacyjny i tiny house na kołach to dla banku trzy różne sprawy.
Ten tekst porządkuje drogi finansowania: hipotekę, kredyt gotówkowy, zabezpieczenie na innej nieruchomości, kredyt firmowy i leasing. Nie podajemy oprocentowania ani nazw banków, bo oferty zmieniają się szybciej niż prawo.
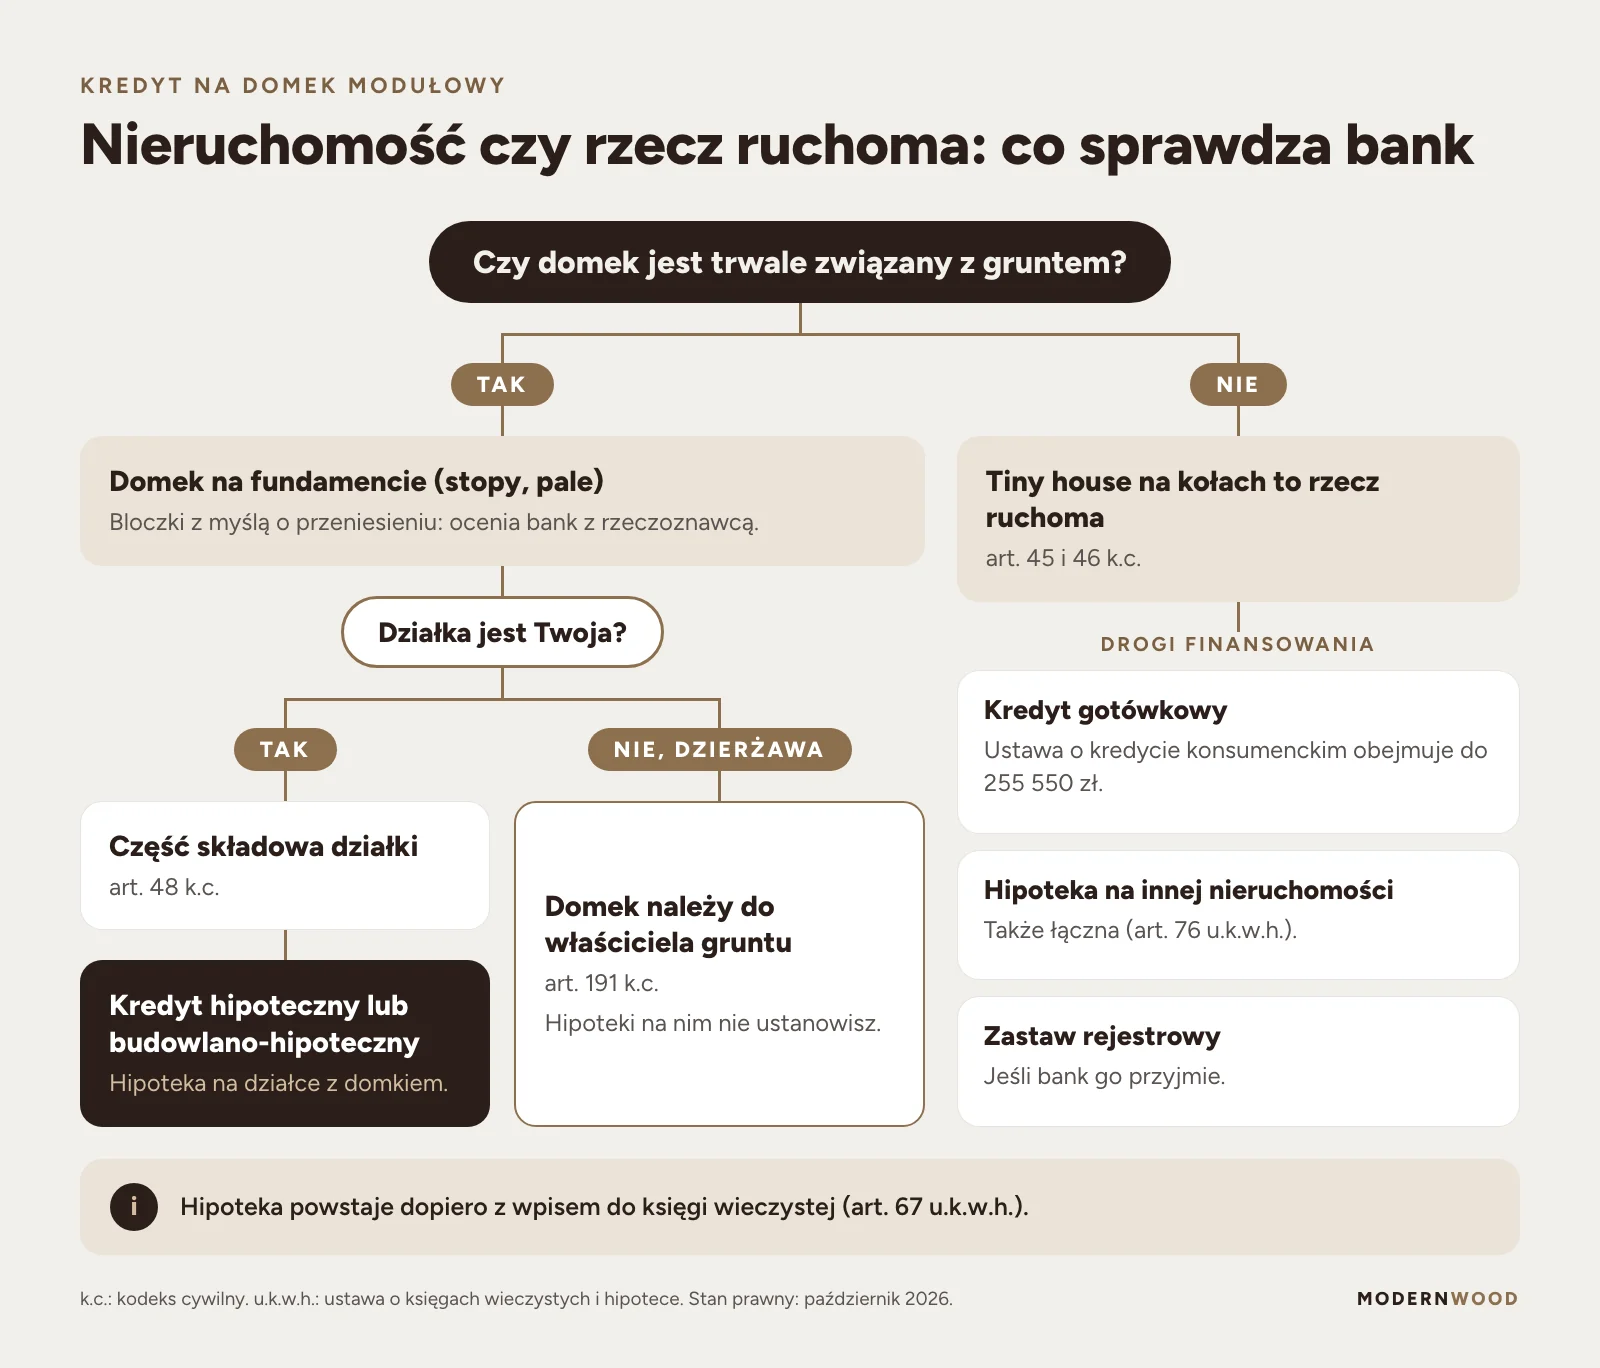
Budynek trwale związany z gruntem jest częścią składową gruntu (art. 48 kodeksu cywilnego), a część składowa nie może być odrębnym przedmiotem własności (art. 47 § 1). Trwale posadowiony domek należy więc do właściciela działki, a hipoteka obejmuje go razem z nią.
Hipoteką można obciążyć nieruchomość, użytkowanie wieczyste i kilka innych praw (art. 65 ustawy o księgach wieczystych i hipotece), ale nie rzecz ruchomą. Tiny house na podwoziu, niepołączony trwale z gruntem, jest w prawie cywilnym rzeczą ruchomą (art. 45 i art. 46 § 1 kodeksu cywilnego), więc samego domku nie da się obciążyć hipoteką.
Kwalifikacja cywilna to co innego niż budowlana: w artykule o różnicach między domkiem mobilnym a modułowym pisaliśmy, że koła nie zwalniają z formalności.
Moduł na stopach lub palach, z przyłączami i tarasem, łatwiej uznać za trwale związany z gruntem niż bryłę na bloczkach postawioną z myślą o przeniesieniu. Decyduje sposób posadowienia, a ocenia go bank razem z rzeczoznawcą.
| Kwestia | Domek trwale posadowiony na własnej działce | Tiny house na kołach |
|---|---|---|
| Status w prawie cywilnym | Część składowa gruntu, czyli nieruchomość | Rzecz ruchoma |
| Hipoteka na samym obiekcie | Tak, razem z działką | Nie |
| Droga finansowania | Kredyt hipoteczny lub budowlano-hipoteczny | Kredyt gotówkowy, hipoteka na innej nieruchomości, zastaw rejestrowy |
Ustawa z 23 marca 2017 r. o kredycie hipotecznym (Dz.U. 2025 poz. 720) obejmuje kredyty dla konsumentów zabezpieczone hipoteką albo przeznaczone na budowę budynku mieszkalnego lub zakup nieruchomości gruntowej (art. 3 ust. 1). Gdy kupujesz działkę i stawiasz na niej domek, rozmawiasz zwykle o kredycie budowlano-hipotecznym.
Bank musi ocenić Twoją zdolność kredytową (art. 21 tej ustawy i art. 70 Prawa bankowego) i może zawrzeć umowę tylko wtedy, gdy z oceny wynika, że jesteś w stanie spłacić kredyt. Jeżeli wymaga wyceny, wykonuje ją rzeczoznawca majątkowy wskazany w porozumieniu z Tobą (art. 21 ust. 8 i 9).
Hipoteka powstaje dopiero z chwilą wpisu do księgi wieczystej (art. 67 ustawy o księgach wieczystych i hipotece). Zapytaj, jak bank zabezpiecza okres do wpisu. Od umowy o kredyt hipoteczny możesz odstąpić bez podania przyczyny w ciągu 14 dni (art. 42 ust. 1 ustawy o kredycie hipotecznym).
Kredyt bankowy jest celowy. Umowa określa m.in. cel, zabezpieczenie, zakres kontroli banku nad wykorzystaniem środków i terminy wypłaty (art. 69 ust. 2 Prawa bankowego), dlatego kredyt na budowę wypłaca się w transzach, zwykle według etapów prac na działce.
Domek modułowy powstaje w hali i przyjeżdża prawie gotowy, więc na miejscu zostają głównie fundament, przyłącza i montaż. Przepisy nie rozstrzygają, jak rozliczyć produkcję poza działką, dlatego przed złożeniem wniosku zapytaj:
Rekomendacja S (uchwała KNF nr 492/2019 ze zmianami) zaleca, by bank żądał wkładu własnego. Przy nieruchomościach mieszkalnych wskaźnik LtV, czyli relacja kredytu do wartości zabezpieczenia, nie powinien w chwili uruchomienia przekraczać 80%, albo 90%, jeżeli część powyżej 80% ma dodatkowe zabezpieczenie, na przykład ubezpieczenie.
Wkład wynosi więc co do zasady 20%, a przy dodatkowym zabezpieczeniu 10%. Szacunek redakcyjny: przy budżecie około 247 000 zł z przykładu w artykule o tym, ile kosztuje domek modułowy, wkład wyniesie około 49 400 zł albo 24 700 zł. Założenie: wartość zabezpieczenia równa kosztowi inwestycji.
Na poczet wkładu bank może zaliczyć wartość działki, na której stanie domek (Rekomendacja S, pkt 10.3). Gdy działka jest obciążona hipoteką, bank ocenia, w jakiej części uzna jej wartość za wkład (pkt 10.6). Przy wypłacie w transzach wkład można wnosić proporcjonalnie do kolejnych transz (pkt 10.4).
Prawo budowlane odróżnia budynek mieszkalny jednorodzinny (art. 3 pkt 2a) od budynku rekreacji indywidualnej (art. 3 pkt 2g, od 20 września 2026 r.). Ta różnica wpływa na cel kredytu, dostęp do programów rządowych i stawkę VAT.
Ustawa o kredycie hipotecznym nie zakazuje kredytowania domku rekreacyjnego, ale jej definicja celu mówi o budynku mieszkalnym. Domek rekreacyjny do 70 m² powierzchni zabudowy na zgłoszenie (art. 29 ust. 1 pkt 16 Prawa budowlanego, powyżej 35 m² przy rozpiętości konstrukcji do 6 m), trwale posadowiony na Twojej działce, jest częścią nieruchomości, więc prawo pozwala objąć go hipoteką. O kredycie decyduje polityka banku.
Dla nieruchomości komercyjnych Rekomendacja S przewiduje niższy próg LtV (75%, a 80% przy dodatkowym zabezpieczeniu). Na pierwszym spotkaniu zapytaj, jak bank zaklasyfikuje domek rekreacyjny.
Budynek mieszkalny stałego zamieszkania do 300 m² powierzchni użytkowej korzysta ze stawki VAT 8% przy dostawie lub budowie (art. 41 ust. 12 do 12b ustawy o VAT). Przy domu modułowym stawka zależy też od tego, czy producent dostarcza budynek posadowiony na gruncie, czy sam moduł jako towar: w tym drugim przypadku może obowiązywać stawka 23%. Obiekt rekreacyjny ma co do zasady stawkę podstawową 23%. Stawkę dla swojej umowy potwierdź z producentem przed złożeniem wniosku. Szacunek redakcyjny: przy kwocie 180 000 zł netto różnica wynosi 27 000 zł, a kwotę kredytu liczy się od cen brutto.
Ścieżkę formalną dla swojej działki sprawdzisz w planerze działki. Jeśli domek ma służyć do stałego zamieszkania, przeczytaj też o mieszkaniu w domku letniskowym przez cały rok.
Dla osoby prywatnej najprostszą drogą jest kredyt gotówkowy. Ustawa z 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025 poz. 1362) obejmuje kredyty do 255 550 zł (art. 3 ust. 1). Mobilny LOFT kosztuje od 180 000 zł, więc sama jednostka mieści się w limicie. Transport, podpory i przyłącza doliczasz osobno.
Kredyt na wyższą kwotę, z wyjątkiem niezabezpieczonego hipoteką kredytu na remont domu lub mieszkania (art. 3 ust. 1a), nie jest kredytem konsumenckim w rozumieniu tej ustawy. Zakres ustawy zmieni wdrożenie nowej unijnej dyrektywy, więc przed podpisaniem umowy sprawdź aktualny limit.
Prawo dopuszcza też zastaw rejestrowy na rzeczy ruchomej (art. 7 ustawy o zastawie rejestrowym i rejestrze zastawów, Dz.U. 2018 poz. 2017), ale to, czy bank przyjmie go przy tiny house, ustalasz z nim indywidualnie.
Kredyt na domek można zabezpieczyć hipoteką na mieszkaniu albo domu, który już masz. Ustawa o księgach wieczystych i hipotece pozwala też zabezpieczyć jedną wierzytelność hipoteką łączną, czyli na kilku nieruchomościach naraz (art. 76). To droga dla tiny house i dla domku, którego posadowienia bank nie uzna za trwałe.
Zabezpieczeniem może być nieruchomość członka rodziny. Jej właściciel składa oświadczenie o ustanowieniu hipoteki. Gdy hipoteka zabezpiecza kredyt bankowy, wystarcza forma pisemna (art. 95 ust. 4 Prawa bankowego), w innych przypadkach potrzebny jest akt notarialny (art. 245 § 2 kodeksu cywilnego). Właściciel nie musi być kredytobiorcą, ale ryzykuje: przy braku spłaty bank może zaspokoić się z jego nieruchomości (art. 65 ust. 1 ustawy o księgach wieczystych i hipotece).
Ochrona wynikająca z ustaw o kredycie hipotecznym i konsumenckim dotyczy konsumentów. Rekomendacja S uznaje nieruchomość wynajmowaną poza działalnością gospodarczą za mieszkalną, więc domek wykorzystywany w firmie bank może ocenić jako komercyjny. Firma może go sfinansować kredytem inwestycyjnym z hipoteką na działce, na warunkach ustalanych indywidualnie.
Raty licz razem z wynikiem najmu: w tekście o opłacalności domku na wynajem zaznaczyliśmy, że rachunek nie obejmuje kosztów finansowania.
W leasingu finansujący kupuje rzecz i oddaje ją do używania na czas oznaczony za wynagrodzenie w ratach, łącznie co najmniej równe cenie nabycia (art. 709¹ kodeksu cywilnego). Leasing operacyjny w PIT wymaga umowy na co najmniej 40% normatywnego okresu amortyzacji przy rzeczach ruchomych i co najmniej 5 lat przy nieruchomościach podlegających amortyzacji (art. 23b ust. 1 pkt 1 ustawy o PIT).
Budynki mieszkalne nie podlegają amortyzacji podatkowej (art. 22c pkt 2 ustawy o PIT). Jeśli planujesz kilka jednostek dla obiektu noclegowego, zajrzyj na stronę współpracy B2B.
Rodzinny kredyt mieszkaniowy można zaciągnąć do 31 grudnia 2030 r. (ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, Dz.U. 2026 poz. 1396). Obejmuje budowę domu jednorodzinnego. Domek rekreacyjny i tiny house się nie kwalifikują, a dom do 70 m² na zgłoszenie z projektem może się zakwalifikować, jeśli kredyt zabezpieczy hipoteka.
Bezpiecznego kredytu 2% nie da się już uzyskać, bo dotyczy wyłącznie wniosków złożonych przed 22 sierpnia 2025 r., a program „Kredyt na start” nie wszedł w życie. W dniu publikacji nie działa żaden nowy program dopłat do rat.
Bank chce wiedzieć, co kredytuje, ile to kosztuje i czy wolno to postawić.
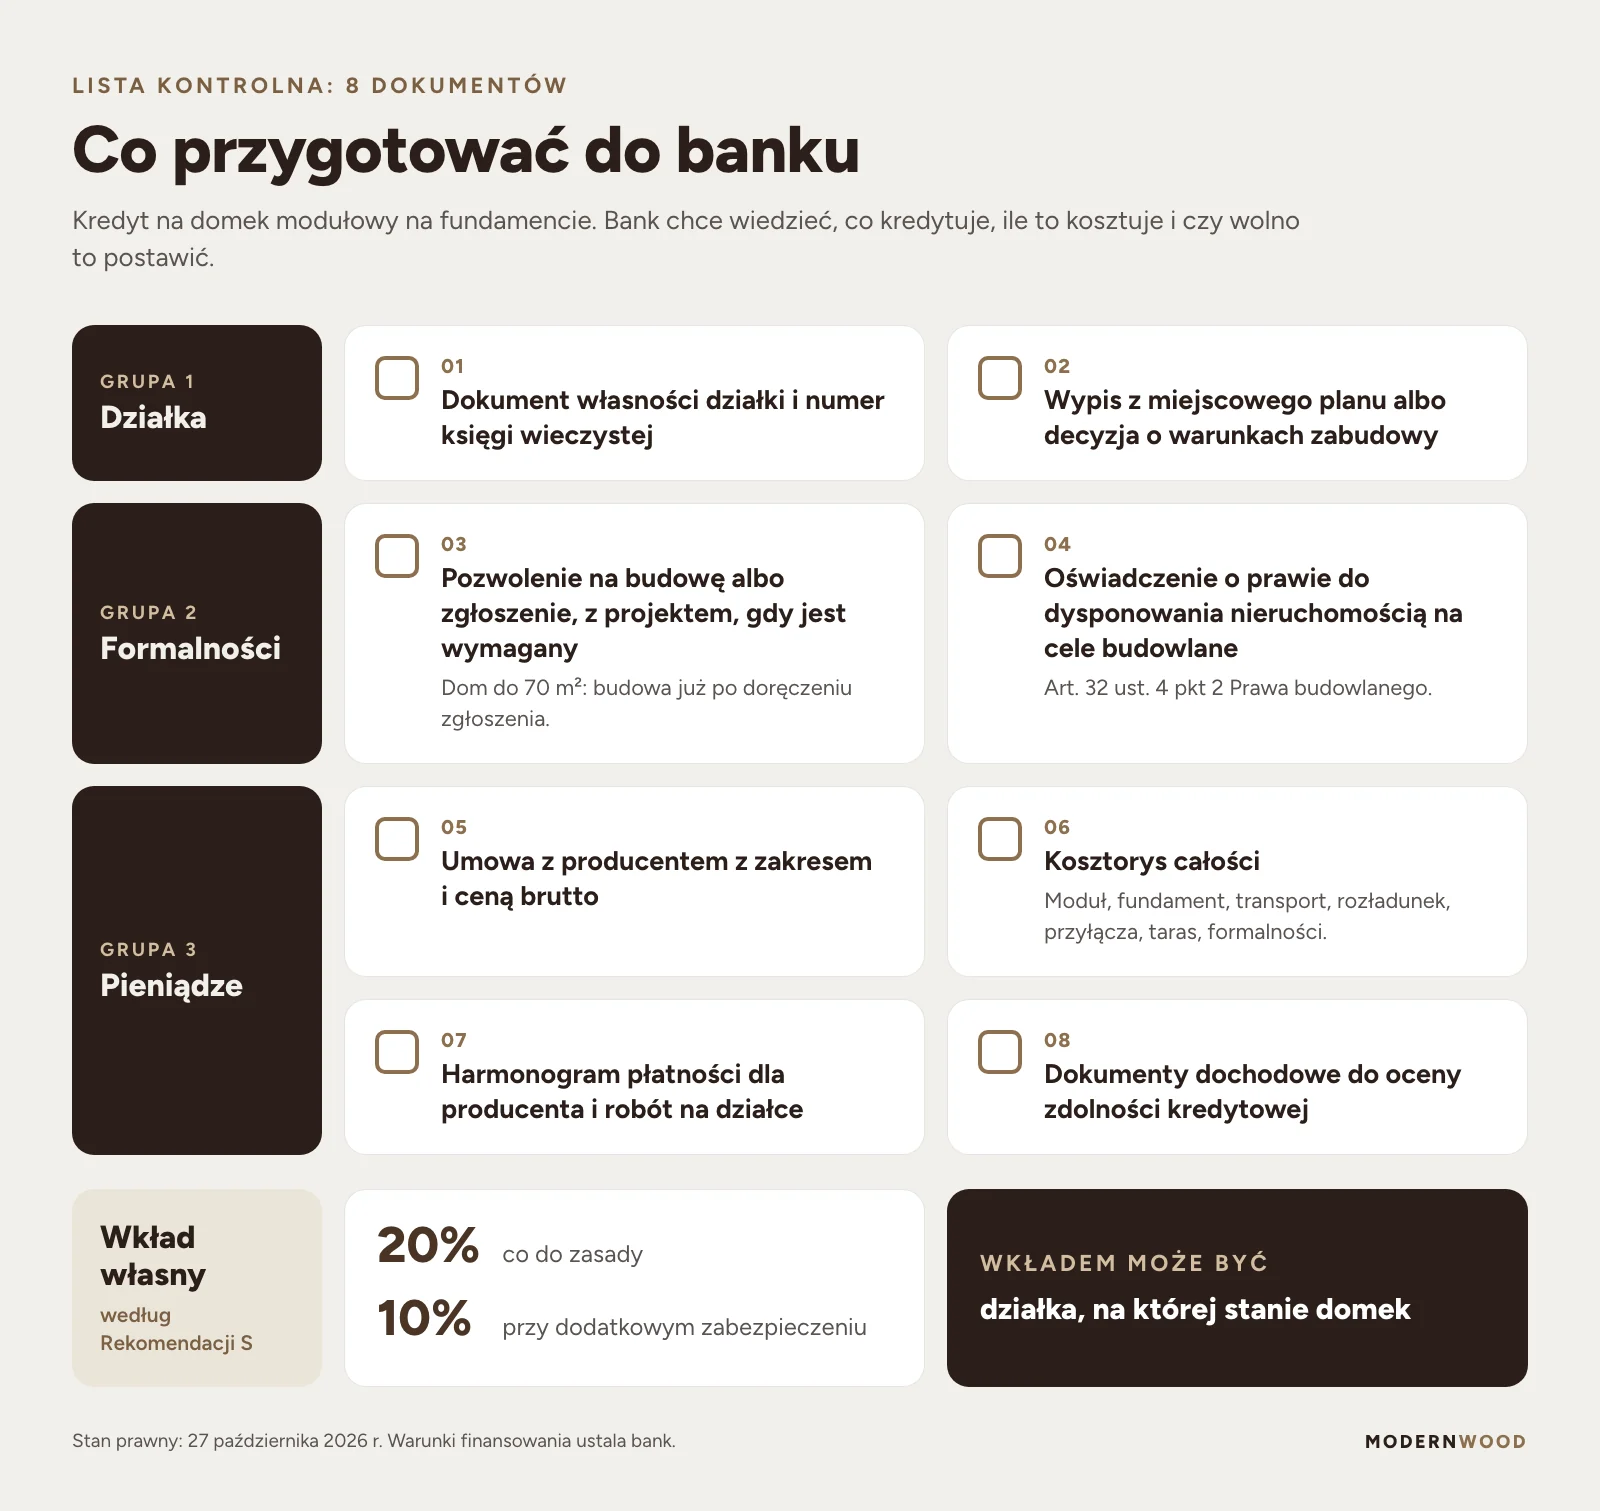
Przy domu jednorodzinnym z art. 29 ust. 1 pkt 1a Prawa budowlanego użytkowanie można rozpocząć po zawiadomieniu nadzoru budowlanego o zakończeniu budowy, jeżeli organ w ciągu 14 dni nie zgłosi sprzeciwu (art. 54 ust. 1). Bank może wiązać z tym ostatnią transzę.
W naszej ofercie domków modułowych do posadowienia na fundamencie są HORIZON (3,00 × 8,00 m), FRAME (3,00 × 8,50 m, 35,7 m²) i HAVEN w formie stodoły (3,20 × 9,30 m). W kategorii tiny house są modele na homologowanym podwoziu: LOFT 2,55 × 6,60 m od 180 000 zł oraz LINEAR 2,55 × 7,20 m, mieszczący do 6 osób.
Kredytu nie udzielamy, ale wycena jest pierwszym dokumentem, o który zapyta bank. Jeśli chcesz zacząć od konkretnej kwoty, napisz do nas. Przygotujemy wycenę jednostki z logistyką. Zestawisz ją z kosztorysem fundamentu, przyłączy i formalności.
Tak, jeśli domek jest trwale związany z gruntem na Twojej działce. Staje się wtedy częścią składową gruntu, a hipoteka na rzecz banku obejmuje działkę razem z budynkiem. Przy zakupie działki i budowie jest to zwykle kredyt budowlano-hipoteczny wypłacany w transzach. Domek na bloczkach, postawiony z myślą o przeniesieniu, bank może ocenić inaczej, dlatego sposób posadowienia omów z nim przed złożeniem wniosku.
Tiny house na podwoziu, niepołączony trwale z gruntem, jest rzeczą ruchomą, więc nie można go obciążyć hipoteką. Osoba prywatna może sfinansować go kredytem gotówkowym, który ustawa o kredycie konsumenckim obejmuje do kwoty 255 550 zł, albo kredytem zabezpieczonym hipoteką na innej nieruchomości. Prawo dopuszcza też zastaw rejestrowy, ale o jego przyjęciu decyduje bank.
Według Rekomendacji S KNF kredyt na nieruchomość mieszkalną nie powinien w chwili uruchomienia przekraczać 80% wartości zabezpieczenia, więc wkład wynosi co do zasady 20%. Przy dodatkowym zabezpieczeniu, na przykład ubezpieczeniu, bank może zejść do 10%. Wkładem może być też wartość działki, na której stanie domek. Wkład nie powinien pochodzić z kredytu ani pożyczki.
Można. Ustawa o księgach wieczystych i hipotece pozwala zabezpieczyć kredyt hipoteką na nieruchomości osoby, która nie jest kredytobiorcą, także hipoteką łączną na kilku nieruchomościach naraz. Rodzice składają oświadczenie o ustanowieniu hipoteki. Na rzecz banku wystarcza forma pisemna, akt notarialny nie jest wymagany. Muszą wiedzieć, że jeśli kredyt nie będzie spłacany, bank może zaspokoić się z ich mieszkania.
Tylko wtedy, gdy domek jest budynkiem mieszkalnym jednorodzinnym w rozumieniu Prawa budowlanego, na przykład domem do 70 m² budowanym na zgłoszenie z projektem, a kredyt zabezpiecza hipoteka. Domek rekreacyjny i tiny house na kołach się nie kwalifikują. Do wygaśnięcia gwarancji BGK nie wolno wykorzystywać domu do działalności gospodarczej, więc program nie obejmuje domku na wynajem w firmie.
Stan na 27 października 2026 r. Wyliczenia są redakcyjne i oparte na założeniach podanych w tekście. Artykuł ma charakter informacyjny i nie stanowi porady prawnej, podatkowej ani kredytowej. Warunki finansowania ustala bank albo finansujący.
Baza wiedzy
Koszty
Cena za metr, z czego składa się koszt modułu i co dochodzi poza cennikiem: fundament, transport, przyłącza. Realny budżet dla domku 35 m².
 Poradniki
Jak przygotować domek do zimy: woda i podgrzewacz, ogrzewanie dyżurne, wilgoć, dach i rynny, komin, tiny house na kołach. Lista kontrolna i obowiązki.
 Poradniki
Sauna ogrodowa zimą: jak nagrzać piec w mrozie, wietrzyć i suszyć kabinę, chronić wodę przed zamarzaniem, dbać o komin i bezpiecznie się schładzać.
Kontakt
Napisz, czego szukasz – przygotujemy wycenę i podpowiemy, który model najlepiej sprawdzi się u Ciebie.